Куда выгоднее перевести накопительную часть пенсии
У вас есть сомнения насчет того, куда лучше перевести накопительную часть пенсии? Какие же правила утверждены и действуют в 2019 году?
Содержание
- Основные моменты
- Куда можно перевести накопительную часть пенсии
- Какую часть пособия можно использовать
- Для чего необходима данная процедура
- Сроки
- Передача средств из государственной организации в негосударственную
- Из одного НПФ в другой
- Как отменить свое решение
- Незаконные действия
- Куда перевести накопительную часть пенсии
- Цель перевода накопительной пенсии в НПФ
- Что означает "заморозка"
- Как выбрать фонд
- Личный план
- Если отозвали лицензию
Это быстро и БЕСПЛАТНО !
Современный человек постоянно загружен и не всегда может выделить время для выяснения информации о выплатах пенсий в будущем.
Так вы можете сами себя лишить возможности выбрать тот вариант, который обеспечит старость. Важно разобраться, какая цель перевода средств накопительной части пенсии в пенсионный фонд.
Основные моменты
Определим, что подразумевают под страховой и накопительной пенсией и как, куда ее переводят.
Что это такое
Пенсионные отчисления имеют страховую и накопительную часть. Страховые средства переводят в государственный ПФ Российской Федерации и расходуют на выплату пенсионерам.
Та часть, что остается, считается накопительной, и она фиксируется на персональных лицевых счетах в фонде, который гражданин выбирает сам.
Накопительная часть - вторая пенсия, и она может увеличиваться, если увеличится доход управляющей организации.
Такую часть пенсии формируют из взносов, что платят работодатели, а также страховых перечислений.
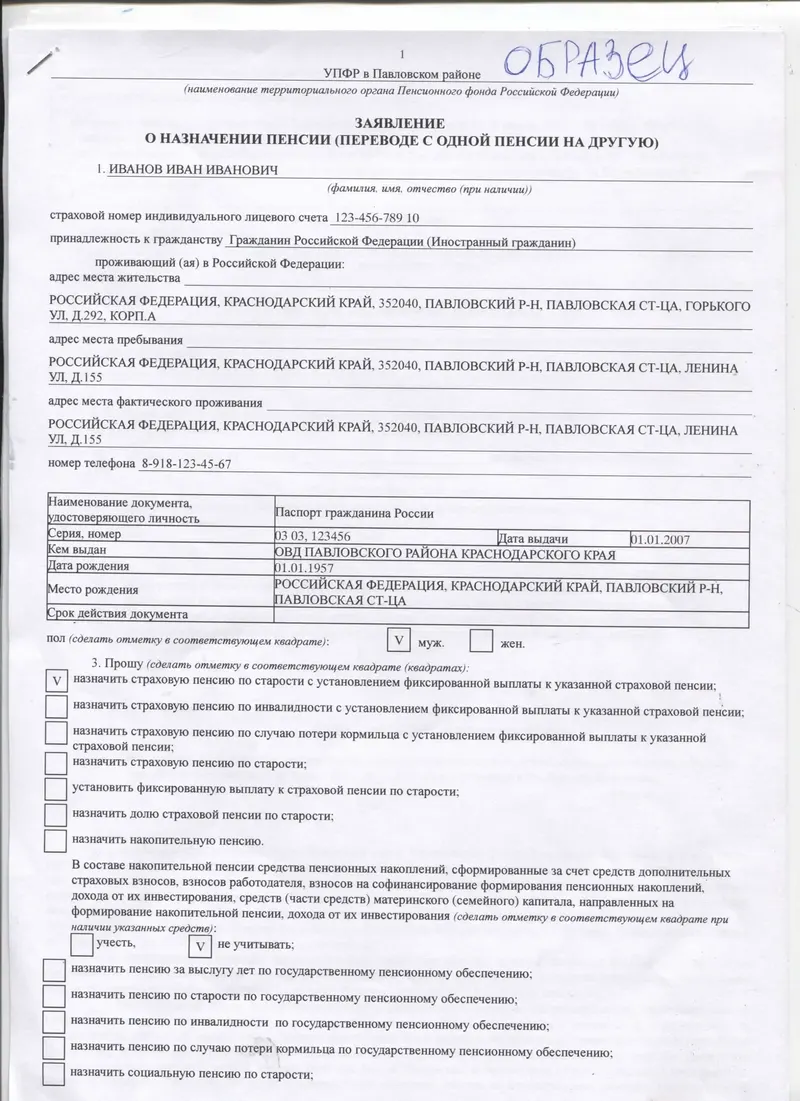
Для получения такой пенсии стоит подготовить заявление и передать его представителю государственного или коммерческого фонда.
Отчисления на пенсию составляют 22% от заработка и производятся руководством фирмы, в которой лицо работает. 16% идут на страховую пенсию, остальные представляют собой накопительную часть.
Величина накопительной части пенсионных начислений устанавливается с учетом суммы, что есть на счете гражданина и срока, в течение которого предполагается выплата.
Увеличение накопительной части осуществляется при произведении добровольного взноса.
Если вы сами будете пополнять счет, госструктуры переведут на счет ту же сумму, но в рамках 12 тыс. рублей в год. То есть, речь будет идти о программе софинансирования.
Выплата денег из накопительных счетов возможна:
- если умирает собственник счетов;
- если лицо получает статус инвалида;
- если семья теряет кормильца.
Срочные платежи могут производиться, если есть дополнительные перечисления. Накопительная система доступна только тем гражданам, что родились не ранее 1967 года.
Если лицо не позаботится о переводе средств, они автоматически будут переводиться в страховую часть, в результате чего увеличится и размер пенсионных выплат в будущем.
Какие бывают фонды (виды)
Существуют такие фонды:
- государственный - бюджетный, внебюджетный;
- негосударственный.
Внебюджетные фонды:
- ПФ России;
Правовое регулирование
Сведения о негосударственных пенсионных фондах содержатся в ФЗ от 7.05.1998 № 75.
Есть еще ряд нормативных документов, которые необходимо рассмотреть:
Куда можно перевести накопительную часть пенсии
Любой человек может доверить свои сбережения пенсионным фондам.
Порядок действий такой:
Можно менять организацию ежегодно, если направить соответствующую просьбу в отделение Пенсионного фонда.
Список доступных вариантов
Способ инвестировать накопительную часть пенсии:
| Никак не действовать | Деньги останутся в государственном фонде, а управлять ими будет Внешкономбанк. Плюс - средства гарантировано будут возвращены. Но только государство не будет обещать, что старость будет обеспеченной |
| Осуществить перевод накопительной части частной фирме | Средства останутся в госструктурах, но управление берет на себя организация, что инвестирует пенсию. Денежные суммы будут в ценные бумаги, облигации и т. п., в результате чего собственник счета получит прибыль |
| Предпочесть один из негосударственных пенсионных фондов | В данном случае накопительная часть направляется в НПФ, который и будет аккумулировать финансовые активы |
Какой фонд предпочесть - ваше дело. Но стоит знать - если не обратиться в ПФ, то можно не рассчитывать на 6-процентную сумму отчислений в накопительную часть.
При выборе организации стоит обратить внимание на ее доходность и надежность.
Куда более выгодно переносить денежные средства
Куда перевести свою накопительную часть пенсии? Оставление накопительной части пенсии в государственном ПФ является целесообразным, если до пенсии вам осталось меньше 10 лет.
В остальных случаях лучше выбрать негосударственный фонд. Уточните такие моменты:
- есть ли у фирмы лицензия;
- пересмотрите финансовые отчеты;
- какое количество страхователей;
- результат инвестирования.
Сначала изучают историю фонда и интересуются, какие условия предлагаются. Никто, конечно, не даст гарантии того, что пенсия будет увеличена в будущем, но и рисков потери сбережений допускать нельзя.
Итак, обратите внимание на тип фонда:
| Кэптивный | Занимается продвижением корпоративных пенсионных программ фирм. Пенсионный резерв больше накоплений. Это Благосостояниее, Транснефть, Нефтегарант и т. д. |
| Корпоративный | Занимается обслуживанием пенсионных программ учредителя. Доля накоплений ежегодно возрастает благодаря клиентам. Это, к примеру, Норильский никель |
| Универсальный | Не зависит от финансовой группы. Обслуживаются как граждане, так и компании. Больше пенсионных накоплений. Это Европейский ПФ, Кит Финанс |
| Территориальный | Действует в одной или нескольких областях. Поддержку оказывает местная власть. Это, например, Ханты-Мансийский НПФ |
К основным показателям стоит отнести активы, резерв, накопления, количество лиц, что застрахованы, пенсионный резерв, дату, когда фонд основано и т. д.
Учтите и такие моменты при выборе:
Но не все такие организации стоят доверия, ведь некоторые предлагают невыгодные условия, просрочивают платеж и т. д.
Ряд таких неудобств создает риск для страхователя, что обращаются к негосударственной фирме. Поэтому изучите рейтинг каждой организации, уровень надежности, отзывы людей.
Накопительную часть пенсии можно вернуть в государственный ПФ:
- при наличии такого желания;
- в том случае, если наступило событие, при котором возникла необходимость в возвращении средств.
Но остается возможность при желании снова перенаправить средства в одну из управляющих компаний или НПФ. Для перевода в ПФ РФ нужно написать заявление. Но это нельзя делать чаще, чем раз в году.
Понадобятся такие документы:
- удостоверение личности;
- СНИЛС;
- иные бумаги, которые выдавались в ПФ РФ.
Перевод накопительной части пенсии из НПФ в ПФР в обязательном порядке осуществляется в таких случаях:
- НПФ лишен лицензии;
- лицо умерло;
- прекращен срок действия контракта, что заключалось по программам страхования обязательного плана;
- НПФ является несостоятельным и открыто конкурсное производство.
Какое из мест надежнее
Можете опираться на данные такой таблицы:
Если лицо не сделает выбор в пользу какой-либо организации, 6% накопительной части остается в пенсионном фонде РФ. А такие средства с 2019 года обнуляются, то есть переходят в страховую часть.
Видео: куда перевести накопительную часть пенсии?
Лицо в данном случае не может получать никакие проценты, так как эти деньги погашают долг ПФ РФ. Большой минус страховой пенсии - ее нельзя наследовать.
Если же вы решили, что переведете средства в НПФ:
Как узнать, куда переведена сумма
В некоторых организациях работодатель, что получает агентские от страховщиков, может предложить сотрудникам не один вариант фирмы для страхования.
В данных ситуациях перевод накопительной части пенсии в негосударственный фонд является централизованным.
Работник должен написать заявление в определенный фонд (к примеру, в Газфонд) и подготовить образец на уполномоченных лиц, что будут заниматься переводами средств.
Работодатели сами осуществляют процедуру оформления. К тому же, они могут получить проценты от страховщиков за каждого привлеченного клиента.
Сами же работники не всегда даже запоминают, в какой фонд подавали заявление.
Или просто желают удостовериться в том, что накопительная часть попала в оговоренные сроки, и созданы лицевые счета.
Может возникнуть и иная ситуация, когда лицо не знает свой НПФ, где осуществлялось страхование. К примеру, не пришло извещение из организации, с которой заключался контракт.
Как же узнать НПФ:
| Обратитесь в региональное отделение государственного ПФ РФ | Ведь при оформлении заявление подавалось и в данный фонд. А значит, там вам могут предоставить сведения о переводе накопительной части пенсии |
| Если не можете прийти в отделение государственного органа | То действуйте так - обратитесь к бухгалтеру компании, где работаете. Бухгалтерия производит перечисления на страхование обязательного характера, а значит, у них есть постоянная связь с ПФ |
| Зайдите на сайт Госуслуги и при введении СНИЛС сможете узнать интересующие сведения | Для этого нужно зарегистрироваться на портале, подтвердить электронную подпись, УЭК (если есть). Далее можете заходить в личный кабинет и пользоваться услугами |
| Обратитесь в банк, с которым государственный ПФ заключал договор | Это может быть Сбербанк, УралСиб, ГазПромБанк и т. д. |
С 2010 года по новому пенсионному законодательству пенсия российских граждан складывается из двух составляющих - накопительной части и страховой.
Работодатели ежемесячно отчисляют 6 % в накопительную часть, а еще 16 % - в страховую.
Все денежные средства, которые уходят сейчас в страховую часть, расходуются на выплаты сегодняшним пенсионерам. Оставшимися 6 % каждый гражданин может распоряжаться по своему усмотрению.
Какую часть пособия можно использовать
В нашей стране сейчас действует несколько Негосударственных пенсионных фондов . Их деятельность контролируется и регулируется государством и специальными законами.
Так, контроль за работой подобных организаций осуществляет Банк России. Все основные положения, сфера деятельности и условия ее осуществления регулируются законом "О негосударственных пенсионных фондах" , принятый 7 мая 1998 года, и "О внесении изменений в Закон о НПФ" . Эти изменения вступили в силу 28 декабря 2013 года.
Любой НПФ должен получить лицензию на осуществление своей деятельности.
Все граждане нашей страны, родившиеся, должны были определиться: оставить всю часть отчислений, производимых работодателем, в государственном фонде, или доверить 6 % накопительной части управляющей компании, которой и является НПФ.
Если гражданин принял решение оставить все отчисления в государственной структуре, они индексируются ежегодно и со временем из них будет формироваться его.
Для чего необходима данная процедура
Негосударственные пенсионные фонды сегодня имеют возможность инвестировать средства своих клиентов в акции и другие виды ценных бумаг с целью получения прибыли.
Уровень дохода НПФ гораздо выше, чему государственного, соответственно, увеличивается и размер накопительной части пенсионного пособия граждан. Поэтому высокий доход - это главный аргумент в пользу перевода своих средств управляющей компании.
Кроме общего роста дохода, перевод денег в негосударственный фонд позволяет в будущем получать пенсию не ограниченных размеров. Выплаты будут зависеть от того, какие средства скопились у вас за это время, в то время как государственная пенсия лимитирована 40 % от среднего дохода в стране.
Ваша пенсия в будущем, если вы доверите накопительную часть НПФ, будет зависеть от уровня дохода, стажа и времени, когда вы обратитесь за выплатами. Поэтому передавать средства накопительной части выгодно тем гражданам, которые имеют высокую заработную плату и большой стаж работы, особенно, в государственных организациях. Средства накопительной части можно передавать по наследству . Если гражданин не дожил до того момента, как пришло время воспользоваться накоплениями, по предварительному заключению эти средства могут быть переданы его родственникам.
Конечно, передача управления своими пенсионными средствами негосударственной компании имеет определенные риски. В любой момент деятельность фонда может быть прекращена или стать убыточной. Однако все средства клиентов застрахованы, и в этом случае должны быть компенсированы государством.
Сроки
По закону все граждане нашей страны, родившиеся после 1967 года, должны были определиться и принять решение о судьбе своей накопительной части пенсии в определенные сроки. До конца 2015 года нужно было решить: оставить все страховые взносы в государственном пенсионном фонде или передать ее накопительную часть негосударственному.
Тем, кто так и не сумел выбрать и не обратился с заявлением в отделения государственного Пенсионного фонда, придется смириться с тем, что накопительную часть они потеряли, и в будущем они могут рассчитывать только на страховую пенсию.
Тем же, кто передал управление своими средствами негосударственной организации, будут так же начисляться проценты от их инвестирования, несмотря на то, что в этом году выплаты в накопительную часть по-прежнему не производятся.
Перевести деньги в НПФ или из одного фонда в другой, в том числе и государственный, можно, если заявление об этом поступило в ПФР до 31 декабря. После этого до 1 марта года, следующего после подачи заявления, в перечень застрахованных лиц вносится изменение. До 31 марта этого же года должно быть создано и разослано уведомление об этих изменениях в реестре. Подобное уведомление и есть основание для того, чтобы средства были переведены другой управляющей компании.
Передача средств из государственной организации в негосударственную
Перевести свои средства в НПФ можно несколькими способами.
В первую очередь необходимо наличие. При наличии этой карточки можно действовать следующим образом:
Вся процедура занимает немного времени, обычно все эти операции производятся за один день. Однако стоит помнить, что сделать это можно только один раз в год не позднее 31 декабря. Удобнее всего заниматься переводом в конце года, тогда не придется долго ждать решения.
Из одного НПФ в другой
Одним из преимуществ негосударственных фондов является свобода действий его клиентов. Вы можете совсем отказаться от услуг этих структур и перевести все деньги обратно в Пенсионный Фонд РФ или выбрать для себя другую негосударственную организацию. Причинами может быть неудовлетворительная работа НПФ, низкая доходность или недобросовестность.
Процедура перехода из одной организации в другую похожа на перевод средств из государственного в негосударственный фонд. Состоит она приблизительно из таких же этапов:
Однако сроки подачи заявления и возможность перехода составляют теперь не один раз в год, а один раз в пять лет.
В связи с этим перевод средств может быть срочным (один раз в 5 лет) или досрочный (до 1 года). При срочном переходе сохраняются все средства клиента.
Если же переход был осуществлен досрочно , то денежные средства хоть и поступят в новый фонд уже на следующий год, но будут значительно меньше: при досрочном переводе не сохраняется инвестиционная часть выплат. Поэтому перед принятием решения стоит всерьез взвесить все возможные преимущества и недостатки подобной процедуры.
Подача заявки в ПФР при этом так же должна быть осуществлена до 31 декабря, а уведомление о принятии решения прийти до 31 марта следующего года.
Как отменить свое решение
Бывает так, что однажды приняв решение о переводе накопительной части пенсии в НПФ, человек понимает, что ему это не подходит. Для тех, кто хочет обратно вернуть свои средства в Пенсионный фонд России нужно до 31 декабря написать об том заявление и предоставить его в ПФР любым способом: лично в пенсионном отделении или МФЦ, на портале госуслуг или по почте.
При обращении в отделение Пенсионного фонда или через МФЦ гражданин предъявляет свой паспорт и СНИЛС, если же заявление отправляется в электронном виде или по почте, то никаких документов не требуется.
Если вместо застрахованного гражданина обращается его представитель, имеющий на это доверенность, заверенную нотариусом, он должен предъявить документы, удостоверяющие личность застрахованного и его СНИЛС, а также свой паспорт.
Незаконные действия
В последние несколько лет в нашей стране появилось большое количество негосударственных пенсионных фондов. Их агенты агитировали граждан переводить свои средства им, расписывая большие преимущества и выгоды подобных сделок.
Иногда в качестве подобных "зазывателей" работали люди недобросовестные, зачастую не имеющие никаких доверенностей. В результате одни и те же граждане могли иметь договор сразу с несколькими негосударственными организациями.
Более того, в отделения ПФР иногда поступают жалобы от граждан, которые сообщают о незаконном переводе их средств в негосударственные фонды. В этих случаях следует написать претензию в сам НПФ. Его сотрудники должны предоставить гражданину его заявление и договор, подписанный лично. При их отсутствии можно обращаться в суд. Недобросовестные учреждения будут привлечены к административной ответственности и выплате штрафов, а все средства страховщика переведут в тот фонд, в котором они были раньше.
О процедуре перевода накопительной части пенсионного обеспечения смотрите в следующем видеосюжете:
Образовывается не так, как страховая. Накопительными средствами при желании можно управлять и инвестировать. Если гражданин не занимается инвестированием самостоятельно, то за него это делает "Внешэкономбанк" по умолчанию.
Дорогой читатель! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь в форму онлайн-консультанта справа или звоните по телефону.
Это быстро и бесплатно!
Однако последние несколько лет их доходность не превышает уровня инфляции, поэтому большинство будущих пенсионеров предпочитают заниматься инвестициями самостоятельно.
Каждый вправе лично решать кому доверить сбережения, пенсионному фонду или негосударственной управляющей компании (УК). Государством установлено право снимать единовременно всю накопительную часть пенсии. Чтобы узнать о том как это сделать, надлежит направиться в пенсионный фонд.
У гражданина, родившегося с 1967 года и позже, есть право:
- Формировать одну лишь страховую часть.
- Образовывать и страховую и накопительную части пенсии.
В соответствии с последними поправками у граждан есть 2 варианта распределения пенсии на выбор:
- 0% на накопительную часть и 16% на страховую.
- 6% на накопительную и 10% на страховую.
У граждан РФ, родившихся в 1966 году и ранее, нет права выбора их пенсионного обеспечения. Эти граждане имеют возможность накапливать пенсию лишь за счёт периодических взносов по собственному желанию, в соответствии с программой государственного софинансирования пенсионных взносов либо перераспределения средств материнского состояния на пенсионный счет.
В том случае, если данный гражданин трудится, пенсионные взносы происходят только в страховую часть. Кроме этого, пенсионные сбережения могут быть у мужчин 1953-66 годов рождения и у женщин 1957-1966, в их пользу, в период с 2002 по 2004 год осуществлялись страховые платежи для накопления. В 2005 по причине изменения законодательства взносы прекратились.
Куда перевести накопительную часть пенсии
Каждый гражданин, обладающий пенсионными сбережениями вправе вверить управление ими:
- Пенсионному фонду РФ, выбрав:
- УК, заключить договор соответственно с предложенной инвестиционной программой;
- УК- Внешэкономбанк.
- Негосударственный пенсионный фонд (НПФ).
Менять УК без труда можно каждый год, просто следует отправить нужное прошение в ближайшее отделение ПФР.
НПФ и УК в чём различие? В случае если накопления были доверены УК, тогда ПФР учитывает пенсионные средства и определяет результаты от их инвестирования. В случае если капитал доверен НПФ, то учёт средств, размер и выплаты регулируются самой НПФ.
Переводы сбережений в негосударственный пенсионный фонд могут позволить выгодней вложить накопления, соответственно в будущем получать большие отчисления. Перевести деньги в НПФ не так сложно, требуется лишь выбрать фонд и подать заявку о вступлении. Главным образом все клиенты НПФ обращают внимание на доходность инвестиций, это главнейший показатель, и он самый важный.
НПФ обязан:
- Действовать созвучно с негосударственным пенсионным обеспечением на основании договора негосударственного пенсионного обеспечения (НПО).
- Брать на себя обязательства страховщика согласно с указом "ОБ обязательном пенсионном страховании в РФ".
Многие считают, что вступление в НПФ слишком рискованно и что этот шаг может привести к потере всех накоплений. Это не совсем так. Многие НПФ работают уже достаточно долго и успели себя хорошо зарекомендовать, показали свою надёжность за долгие годы. Кроме этого, деятельность НПФ строго контролируется государством.
НПФ призван:
- Улучшить качество обслуживания пенсионеров и застрахованных лиц.
- Сделать пенсионную систему максимально эффективной.
Достаточно сложно сориентироваться во всех фондах, предлагающих свои услуги. Серьезно изучив вопрос можно сделать объективный, а главное, правильный выбор. Важнейшие показатели, на которые следует обратить внимание - это надёжность и доходность фонда. Если данные показатели будут высокими, то скорый рост накоплений гарантирован.
Существует большое количество специализированных порталов призванных облегчить выбор НПФ.
Доходность и надёжность
1. Доходность
Главным образом от этого показателя и зависит весь рост накоплений. Это нечто схожее показателем роста процентов по банковским вкладам. Как правило, большинство НПФ сообщают о доходности в конце первого квартала. В редких случаях в начале второго.
После данной процедуры доход начисляется непосредственно на счета клиентов. Чем выше показатель доходности НПФ, тем скорее вырастит накопительная часть. Обязательно следует обратить внимание не только на показатель за год, но и за весь период работы фонда. Если данные, по каким-то причинам скрыты, следует проявить осторожность.
2. Надёжность
Существует достаточно много рейтинговых агентств, профессионально присуждающих рейтинги НПФ. Самым авторитетным считается Эксперт РА-рейтинг. Он проводит анализ более 25 показателей работы фонда за каждый квартал и за год. Рейтинг состоит из пяти классов. Наиболее высоким и заслуживающим доверия считается класс А.
Классу А может быть присвоено три различных рейтинга:
- Исключительно высокий - А++.
- Очень высокий А+.
- Высокий А.
- По доходности: ЕПФ (Европейский пенсионный фонд), Национальный, Достояние и Оборонно-промышленный фонд;
- По надёжности: Сбербанк, Будущее, Лукоил гарант, Кит Финанс.
Цель перевода накопительной пенсии в НПФ
НПФ могут помочь использовать вашу пенсию с максимальной отдачей и гораздо выгоднее, чем государство. Поэтому люди и доверяют им управление своими деньгами. Сегодня существует достаточно много фондов, многие из них довольно стабильны, и им вполне можно доверять.
Весь смысл в том, что финансы в НПФ непросто копятся, а приумножаются, а деятельность компаний строго регулируется законом. Правильно выбрав НПФ, в старости можно будет жить на вполне достойную пенсию. В случае неэффективной работы фонда, деньги всегда можно забрать.
Рейтинг НПФ
Стоит уточнить, что самые доходные фонды не всегда пользуются большой популярностью и являются самыми надёжными. В качестве примера можно привести фонд "Империя" предлагавший в 2015 году наиболее привлекательные условия. Их доходность составляла 24%. Но агенты "Эксперт РА" отозвали их рейтинг надежности ещё в 2008 году.
Выбирая 5 самых лучших НПФ, стоит обратить внимание на соотношение надёжности и качества. В пятёрку должны войти:
- "Европейский пенсионный фонд" рейтинг А++, доход на вложения 20,64%.
- "Промагрофонд" рейтинг А++ доход на вложения 17,32%.
- "Владимир" рейтинг А++ доход на вложения 15,03%.
- "Ханта Мансийский" рейтинг А+ доход на вложения 19,46%.
- "Доверие" рейтинг А+ доход на вложение 19,01%.
Типичная ситуация: клиент приходит в банк получить деньги, а ему между делом предлагают перевести накопительную часть пенсии в НПФ. Стоит ли соглашаться на такое предложение и зачем нужно переводить накопительную пенсию в НПФ?
Для начала попробуем разобраться, что из себя представляет накопительная часть пенсии.
Накопительная пенсия: порядок её формирования и выплаты в 2017 году. Подробнее.
Согласно действующей системе формирования пенсионных прав работодатель ежемесячно обязан производить отчисления на пенсионное страхование работников:
- 16% - идёт на страховую компоненту (или выплаты нынешним пенсионерам);
- 6% - на накопительную часть пенсии.
Эту сумму не стоит путать с НДФЛ 13%, который ежемесячно удерживается из заработка работников. Взносы в ПФР платятся сверх зарплаты из кармана работодателя.
Главной особенностью накопительной части пенсии является возможность её увеличения благодаря грамотному инвестированию в ликвидные активы, а также право на передачу накопительной части пенсии по наследству. Тогда как страховая часть, хотя формально остаётся на лицевом счёте гражданина, постоянно обесценивается под влиянием инфляции.
Действующий порядок распределения пенсии на накопительную и страховую действовал до 2013 года. Когда дефицит Пенсионного фонда достиг колоссальных масштабов (более 1 трлн.руб.) чиновники стали искать пути для его сокращения. При этом задача стояла в увеличении поступлений в ПФР, не повышая.
Первоначально "закрыть дыры" в ПФР предполагалось за счёт двухкратного повышения страховых взносов для ИП с 2013 года. Однако на практике это привело к закрытию практически 500 тыс. ИП и к сокращению поступлений в ПФР.
Чиновники отмечали, что во многом формированию дефицита Пенсионного фонда способствовали обязательные отчисления на накопительную часть, которые нельзя было расходовать на выплаты нынешним пенсионерам. Тогда было решено "бороться" именно с накопительной частью.
До сентября 2013 года в России реализовывалась стратегия по снижению взносов на накопительную часть пенсии с 6% до 2% в пользу страховой. Такое снижение с 2014 года ожидало всех тех, кто не переведёт свои накопления в НПФ. Когда большинство россиян, проголосовало "за" сохранение накопительной части в размере 6%, чиновники и вовсе отменили её всем "молчунам".
Всего за перевод своих накоплений в НПФ в 2013 году высказалось более 24 млн. россиян моложе 1967г. Однако, несмотря на оказанное россиянами доверие НПФ, денег они так и не получили. В 2014-2016 годах накопительная часть пенсии была заморожена Правительством. Продлится мораторий и на 2017 год. Все взносы работодателей сейчас идут на страховую часть.
Первоначально заявлялось, что мотивация моратория благая - обеспечить сохранность накоплений. Все НПФ за это год обязаны были пройти процедуру акционирования и лицензирования для того, чтобы отстоять своё право распоряжаться пенсионными накоплениями россиян с 2015 года. Но потом стало ясно, что без продления моратория ПФР просто нечем будет платить нынешним пенсионерам.
Предполагалось сделать крайним сроком для перехода в НПФ 2015 год. Но так как накопительная пенсия до сих пор заморожена заявление о переводе накоплений в НПФ можно подать и сегодня.
Негосударственный пенсионный фонд (или НПФ) - это организация, которая занимается управлением деньгами без доступа к личным счетам граждан.
НПФ занимаются инвестированием средств в ценные бумаги и доходные проекты для получения прибыли. За свою работу они получают небольшое комиссионное вознаграждение, которое прямо зависит от результатов деятельности.
Доходность, которую получают НПФ при инвестировании пенсионных накоплений, как правило, выше, чем в ПФР. Это связано с большей гибкостью в управлении средствами, чем в ПФР (которые инвестируют деньги только через ВЭБ). При этом государство жёстко регламентирует разновидности активов для инвестирования НПФ, что служит гарантией сохранности денег.
Более высокая доходность - не единственное преимущество НПФ. Их также выгодно отличает:
- Уровень сервиса (возможность контролировать состояние своего счета онлайн).
- Наличие договора (которые гарантирует единые правила игры на протяжении всего срока его действия).
- Открытость (фонды работают в статусе ОАО и обязаны ежегодно публиковать финансовую отчётность).
- Безопасность (все средства граждан застрахованы в АСВ и будут возвращены государством даже в случае банкротства или отзыва лицензии у НПФ).
Кстати, если выбранный вами НПФ не оправдает ожиданий, вы всегда сможете в течение года сменить его на другой, ничего при этом не потеряв.
Таким образом, ответ на вопрос, зачем переводить накопительную часть пенсии в НПФ, достаточно прост: для того, чтобы сохранить за собой накопительную компоненту пенсии и приумножить свою будущую пенсию.
Но стоит весьма ответственно подходить к выбору НПФ. Не стоит бездумно доверять рекомендациям специалистов банка или работодателя. Ведь зачастую их настойчивые рекомендации обусловлены тем, что они получают агентское вознаграждение за каждого приведённого ими клиента в НПФ. По закону работодатель не вправе навязывать вам НПФ.
При выборе НПФ обратите внимание на такие критерии как продолжительность работы фонда на рынке (длительный опыт работы демонстрирует его устойчивость к кризисным ситуациям), накопленная доходность за последние несколько лет (этот показатель более ценный, чем доходность за прошлый год), наличие лицензий и наименования фонда в списке АСВ, объём денежных средств под управлением (чем крупнее фонд, тем больше его запас прочности).
Для оценки надёжности НПФ можно обратиться к рейтинговым агентствам (например, РА Эксперт), которые ежегодно ранжируют фонды по данному критерию.
Перед тем как принять окончательное решение, стоит внимательно изучить проект договора, проверить наличие необходимой документации и лицензий.
Евгения Носкова о том, как выбрать негосударственный пенсионный фонд.
В закладки
Пенсионные накопления "заморожены" четвертый год подряд. Но это не мешает людям переводить деньги в негосударственные пенсионные фонды (НПФ): в прошлом году Пенсионный фонд России на НПФ сменили почти 5 миллионов россиян, ещё почти 2 миллиона поменяли один НПФ на другой.
Что означает "заморозка"
Разделить пенсию на две части - страховую и накопительную - было решено в 2002 году. Тогда предполагалось, что выплаты текущим пенсионерам будет полностью покрывать страховая часть. А накопительная (6% от зарплаты) пойдёт на будущую пенсию того, кто делает взносы. Её можно отдать в управление НПФ или управляющей компании, а можно оставить в государственной управляющей компании, "Внешэкономбанке". Те, кто выбрал второй вариант, называются "молчунами".
Но что-то пошло не так - в 2013 году обнаружился дефицит Пенсионного фонда России, и покрыть его предложили за счет отчислений на накопительную пенсию. "Заморозка" должна была быть однократной, но её продлевают уже несколько лет.
Это значит, что 6%, которые работодатель отчисляет с каждой зарплаты сотрудника, не направляются на его накопительный счет в ВЭБе или НПФ, или частной управляющей компании, а идут на выплаты текущим пенсионерам (и другие расходы страны). Поступления за годы "заморозки" обещают учесть как некие баллы, но как они будут рассчитываться при наступлении пенсионного возраста вкладчика НПФ, неизвестно.
Сейчас, по данным Пенсионного фонда России, накопления формируются у 76,4 миллионов человек. Большинство из них - "молчуны" (46,5 миллионов), НПФ выбрали 29,8 миллионов (остальные - частные управляющие компании).
Участники пенсионного рынка говорят, что для привлечения клиентов НПФ акцентируют внимание на том, что в фонде накопления формируются в рублях. Их, кроме того, можно унаследовать. "Молчуны" же копят непонятные баллы, стоимость которых сложно оценить - особенно с учётом того, что правила игры постоянно меняются.
Как выбрать фонд
Пенсионный рынок достаточно концентрированный: 80% его активов на конец 2016 года контролировали 13 НПФ. Концентрация продолжится и дальше, говорят эксперты, в том числе, за счет кэптивных фондов (тех, что обслуживают отдельных работодателей).
Критериев, по которым можно оценить надежность фонда, много. Чаще всего советуют обращать внимание на срок существования НПФ (чем дольше, тем лучше), объём пенсионных накоплений в управлении, количество застрахованных лиц, объём собственного имущества.
Самый очевидный критерий - доходность инвестирования пенсионных накоплений - оценить не так просто. Например, по итогам первого полугодия 2017 года, по данным ЦБ, больше половины НПФ показали доходность ниже доходности ВЭБа. Ему удалось заработать 8,8% годовых, а таким крупным фондам, как НПФ "САФМАР", "Лукойл-Гарант" и "Будущее" - 3,4, 3,3 и 3,9% соответственно.
Но надо учитывать, что пенсионные накопления - долгосрочная история. Уже к концу этого года расклады по доходности могут поменяться. Например, по итогам прошлого года всем трём НПФ удалось заработать больше инфляции (5,4%, по данным Росстата): у НПФ "САФМАР" доходность была 10,6%, у НПФ "Лукойл-Гарант" - 9,5%, у НПФ "Будущее" - 5,6%.
Остальные параметры можно посмотреть, например, на сайте рейтингового агентства "Эксперт". Лидеры по объёму пенсионных накоплений за 2016 год - НПФ "Сбербанка" (353,1 млрд рублей), НПФ "Будущее" (257,4 млрд рублей), НПФ "Лукойл-Гарант" (250,6 млрд рублей). Они же - лидеры по количеству застрахованных лиц (4,2 миллиона человек в НПФ "Сбербанка", 3,9 миллиона в НПФ "Будущее", 3,3 миллиона в НПФ "Лукойл-Гарант").
По капиталу (имуществу, предназначенному для обеспечения уставной деятельности) лидируют НПФ "Газфонд" (40 млрд рублей), НПФ "Лукойл-Гарант" (28 млрд рублей) и НПФ "Сургутнефтегаз" (20 млрд рублей). Можно ещё посмотреть на лидеров по среднему счету по обязательному пенсионному страхованию - НПФ "Сургутнефтегаз" (224 тысячи рублей), НПФ "Альянс" (183 тысячи рублей), НПФ "Транснефть" (167 тысяч рублей).
Можно посчитать, сколько конкретно вы будете получать в качестве накопительной пенсии в том или ином фонде. На сайте большинства крупных НПФ есть пенсионные калькуляторы, в которые нужно ввести пол, возраст, в каком году начали работать, среднюю зарплату, сколько отчисляете в программу софинансирования, если участвуете в ней. При моих параметрах получилось, что если я переведу накопительную часть в "ВТБ Пенсионный фонд", пенсия составит 18 329 рублей. В НПФ "Сбербанка" - 15 309 рублей, в НПФ "Лукойл-Гарант" - 18 853 рубля.
Например, женщина 35 лет, начавшая трудовую деятельность в 2002 году, с зарплатой 50 тысяч рублей в месяц будет получать накопительную пенсию 19 123 рубля в месяц, если переведёт накопления в НПФ "Лукойл-Гарант". Если средняя зарплата 70 тысяч рублей, пенсия вырастет не сильно - до 19 707 рублей, при зарплате в 100 тысяч рублей - до 20 046 рублей. При переводе накоплений в "ВТБ Пенсионный фонд" при первоначальных вводных данных накопительная пенсия составит 21 264 рубля, при зарплате 70 тысяч рублей - 21 866 рублей, 100 тысяч рублей - 22 466 рублей.
Если финансовая грамотность позволяет, можно смотреть на инвестиционные портфели фондов. Большинство крупных НПФ раскрывают их на своих сайтах. Правда, участники рынка говорят, что для вкладчика фонда важен конечный результат управления, то есть доходность, а не то, заработана она на акциях или облигациях.
Факторов, которые влияют на динамику инвестиционных активов, слишком много. И даже если вы будете знать, что ваш фонд вложил, например, 54% средств в облигации, вряд ли вы сможете оценить, как это повлияет на долгосрочную доходность. В то же время, фонды, которые за первое полугодие 2017 года заработали меньше ВЭБа, инвестировали в акции, а максимальную доходность (14,7%) удалось показать тем, кто вкладывал в облигации.
Опрос ФОМ показал, что по доходности НПФ выбирают 10%, 6% следуют рекомендациям знакомых и друзей, 4% формируют накопительную часть в фонде, который выбрал их работодатель. Если уж выбирать фонд по доходности, то нужно смотреть на накопленную доходность за 8-10 лет. Такой диапазон эксперты называют достаточным, чтобы понять, насколько стабильно и эффективно управляются пенсионные средства.
Личный план
Кроме накопительной части пенсии, в НПФ еще можно формировать индивидуальный пенсионный план. Их предлагают крупные фонды. Как правило, есть некий минимальный первоначальный взнос (от тысячи до 30 тысяч рублей). Размер и периодичность последующих взносов некоторые фонды позволяют выбирать самостоятельно. Можно даже установить автоматическое отчисление денег на индивидуальный пенсионный план из зарплаты. Это подойдёт тем, у кого есть стабильный доход.
Финансовые консультанты советуют тем, у кого доходы непостоянные (например, людям творческих профессий, фрилансерам), выбирать планы с гибкими взносами. Нужно понимать, что чем меньше отчисления, тем меньше будет размер выплат при достижении пенсионного возраста. На вложения можно получить социальный налоговый вычет - 13% от взносов (но не более 120 000 рублей в год).
Как и в случае с накопительным компонентом, вы вносите деньги на счет, фонд их инвестирует и выплачивает потом вам негосударственную пенсию с учетом накопленного инвестиционного дохода. Индивидуальные пенсионные планы можно передавать по наследству, они не делятся при разводе и не подлежат взысканию третьими лицами.
Подводные камни могут обнаружиться, если вы захотите выйти из индивидуального пенсионного плана досрочно. В большинстве фондов сделать это без потерь можно не ранее чем через пять лет. Например, в НПФ Сбербанка через два года возвращается 100% уплаченных взносов и 50% инвестиционного дохода, через пять лет - 100% уплаченных взносов и 100% инвестиционного дохода. В НПФ "Будущее" при выходе из плана раньше, чем через три года, возвращается 80% уплаченных взносов.
Некоторые НПФ взимают комиссию от каждого взноса - на это тоже нужно обращать внимание при оформлении пенсионного плана.
Если отозвали лицензию
Банк России отзывает лицензии не только у банков, но и у НПФ. За 2015-2016 годы лицензию потеряли 28 фондов.
Что произойдёт, если у вашего НПФ аннулируют лицензию? До 1 января 2016 года все НПФ должны были вступить в систему гарантирования. Поэтому пенсионные накопления будут переданы в Пенсионный фонд России. Однако гарантируется только сумма взносов, которые перечислили за вас ваши работодатели, а также средства, уплаченные по программе государственного софинансирования пенсий, если вы в ней участвовали. Инвестиционный доход не учитывается.
Теоретически он может быть выплачен, если Агентству по страхованию вкладов удастся заработать на продаже активов лишенного лицензии НПФ больше, чем размер гарантируемого номинала.
После того, как пенсионные накопления будут переданы в Пенсионный фонд России, нужно будет написать заявление (можно в электронном виде) о выборе нового страховщика.